domingo, octubre 28, 2012

Bajo otro punto de vista

Autor: Jpuelche, Licencia: CC 3.0
De manera natural existe una tendencia a pensar que los costes de los combustibles en España resultan exagerados y no acordes con el poder adquisitivo del común de los españoles. Por ello me ha parecido interesante comparar el precio del combustible diesel con el resto de las economías. Por un lado he cogido las cuatro economías más importantes de Europa (Reino Unido, Alemania, Francia e Italia). En este escalafón España ocuparía la quinta posición. Por otro lado he cogido las economías llamadas periféricas, eufemismo europeo para referirse a las economías displicentes, fundamentalmente del sur de Europa, que han necesitado o están en vías de necesitar un rescate (Grecia, Irlanda, Portugal, Italia y España).

Los datos que se muestran proceden de la página web de EUROPE'S ENERGY PORTAL, organización privada que analiza los distintos costes de la energía de Europa en base a los datos de las distintas administraciones. Los datos han sido tratados con una aplicación de Google y el resultado permite visualizar la evolución de los precios en los años 2009, 2010 y 2011. Es francamente curioso:

- Los precios de España están siempre por debajo de la media.
- Teniendo en cuenta que tanto el precio de referencia del crudo en Europa (Brent) es el mismo para todos, así como la moneda con la que se adquiere, las diferencias provienen fundamentalmente de la diferencia impositiva.


Es de entender que en las circunstancias actuales, los socios europeos estén presionando para que en España se produzca un alza de los impuestos especiales sobre el combustible que ayuden a mejorar la recaudación del estado y por ende a reducir el déficit. A sus ojos, y pese a nuestros sentimientos, el precio del combustible en España resulta barato.

Pudiera parecer que la reacción del gobierno y su enfrentamiento con las compañías petroleras tiene que ver con un sentimiento honesto de tratar de ayudar al empresariado y al particular para que no sufran un alza desmedida de los costes. Pero en ese caso estaría en sus manos reducir los impuestos.

También pudiera ser que hubieran detectado prácticas monopolísticas que dañan el mercado. El último informe de la Comisión Nacional de la Competencia lo descartan ya que a su juicio no se pueden emprender acciones ya que no se han detectado, ni siquiera vislumbrado irregularidades. Aunque es cierto que una mayor liberalización del mercado ayudaría a contenerlos.

La realidad es más simple. El alza de los precios de combustible, en parte por fiscalidad y en parte por los propios costes, es imparable y su efecto sobre el IPC es muy considerable. Y no es que al Gobierno le preocupe especialmente, al menos en el corto plazo, los transportistas, los particulares o el sector empresarial. Lo que le preocupa en este cierre de año es que hay muchos costes indexados a la evolución del IPC y por lo tanto una subida del mismo llevará a incumplir los objetivos de déficit.

Sería deseable que en política energética dejáramos de seguir haciendo políticas a corto. Por un lado crean inseguridad en los inversores y por otro son parches que causan a continuación otros desaguisados.


martes, septiembre 11, 2012

Desde la perspectiva del Gobierno

En los últimos días el Gobierno a través de sus portavoces ha expresado su malestar hacía las compañías que distribuyen el combustible en España. 

De fondo subyace el argumento de que el precio sin incluir los impuestos del combustible de automoción "sube como los cohetes y baja como las plumas". Por lo tanto he considerado revisar los análisis que aporte en el último artículo, ¿Es justo el precio del combustible?.

En primer lugar deberíamos ver cual es el impacto impositivo sobre el precio final al consumidor. Para ello he tomado los datos del Ministerio de Industria que reflejan los precios medios del combustible sin impuestos para el mismo periodo que comprenden los años 2006 a 2012. 

Como ingeniero aprendí hace tiempo que las definiciones son importantes, y por ello definiré la carga impositiva como el porcentaje en que hay que incrementar una cantidad como consecuencia de una tasa impositiva. Aunque parezca baladí es importante y me explicaré. Se nos ha explicado durante mucho tiempo que los impuestos especiales más el IVA representan el 50% del precio. Es decir si el precio final es 100, el impuesto es 50, y el porcentaje que se maneja es el 50%. Es cierto pero al mismo tiempo es una bonita manera de minorar la descripción de la carga impositiva. En realidad el impuesto es del 100%, al ser necesario añadir el 100% de la cantidad sin impuestos para alcanzar el precio final.

Una vez hecha esta aclaración, en la gráfica que se muestra a continuación se puede ver la evolución de la carga impositiva, en porcentaje. Destaca el hecho de que no hablamos de un porcentaje fijo, sino que varía mes a mes. Otro aspecto relevante es el peso impositivo disminuye con el tiempo porque el precio del combustible sube, no porque el Gobierno haya decidido aliviar la presión sobre el ciudadano.


Un punto de interés es ver porque subre el precio del combustible. Una parte es debida a la propia dinamica de los mercados internacionales. En el año 2008, en el mes de Julio, se alcanzó un precio medio de $132,72 y en marzo de 2012 se alcanzaron los $125,45. Esto debería darnos un combustible con precios inferiores a fecha de hoy pero eso no es así debido a la depreciación del Euro como consecuencia de la crisis de deuda europea. La siguiente gráfica muestra este efecto:


Se puede apreciar como en términos de $/barril el precio máximo se alcanzó en Julio de 2008, mientras que en términos de €/barril se ha alcanzado en Marzo de 2012. Las tasas de cambió eran de 1,57 y 1,32 respectivamente. Lo peor está por llegar con una tasa de cambio del 1,25. A los europeos el petróleo nos resulta más caro como consecuencia de la perdida de valor del Euro frente al Dólar.

Ya solo nos queda por ver si el crecimiento del precio del barril de petróleo expresado en Euros es menor que el crecimiento del precio del combustible, y de este modo se confirma la tesis del Gobierno. En la siguiente gráfica podemos ver que no es así. La variaciones son muy semejantes.


Hoy en día en Estados Unidos el precio medio del galón de gasolina oscila alrededor de los $4. Con el galón representando 3,75 litros y un tipo de cambio de 1,25, el precio que paga el consumidor norteamericano es de 0,85 €/litro frente a 1,60 €/litro que vamos a pagar en breve con la subida del IVA.

¡¡¡Qué envidia!!!


viernes, agosto 31, 2012

¿Es justo el precio del combustible?

Licencia CC, Autor: RicHard-59
Recientemente se han publicado los datos del IPC interanual y se apunta a una cifra del 2,7% debido fundamentalmente al peso del incremento de precios de los combustibles dedicados al transporte. Eso sin tener en cuenta que en las próximas semanas sufrirán un incremento del 3% como consecuencia del incremento del IVA y potencialmente un gravamen especial para cubrir el Déficit de Tarifa eléctrica.

Hace mucho tiempo que se rompieron las barreras sicológicas de las 100 pesetas por litro de combustible (gasolina o diesel), la del euro por litro y en breve se rebasará la del 1,5 euros por litro. El consumidor tiene la convicción de que las compañías del sector repercuten en exceso las alzas que se producen en el mercado del crudo y se resisten a aplicar las rebajas.

Las compañías petroleras se defienden alegando que trasladan dichas variaciones en precios, tanto al alza como a la baja, y que los potenciales desfases en la traslación de precios son debidos a que el crudo que se sirve se ha comprado con meses de antelación a las fechas en las que el consumidor percibe los mismos. Puede ser razonable que se produzca dicho desfase aunque resulta altamente sospechoso que las alzas de precio se produzcan en periodos vacacionales de manera sistemática.

No obstante, es cierto que la era del petróleo barato se ha terminado como en su día se expuso en el artículo "Energía Ficción". Es de esperar que el precio de la energía suba con los criterios propios del mercado y que no resulten extrañas tasas de crecimiento en línea con el IPC global.

Para analizar si la percepción del consumidor final es correcta he realizado un pequeño ejercicio tomando datos de la EIA (Energy Information Agency) de Estados Unidos para determinar el precio medio mensual del barril Brent (por ser referencia en el mercado europeo), datos del Ministerio de Industria para determinar el precio medio del litro de combustible que se sirve en las gasolineras de España. He cogido un periodo que se inicia en Enero del año 2006, dado que me parecia importante poder ver la evolución a lo largo de la crisis y he utilizado el cambio medio mensual del Euro y Dólar para poder convertir los precios del barril de petróleo a las mismas unidades que el precio del combustible final y evitar distorsiones. Por ultimo hemos visto la evolución de los incrementos tanto para el barril de petróleo como para los combustibles (diesel y gasolina) tomando como referencia el inicio del año 2006.


Si nos fijamos en los meses del segundo semestre de 2008, cuando se desencadena la crisis financiera, se observa que la variación brusca, tanto al alza como a la baja, llega de manera muy amortiguada al consumidor final. Este debería considerarse un dato positivo. Eliminado este efecto coyuntural se observa que en el periodo comprendido entre Enero de 2006 y Julio de 2011, el barril de petróleo se ha encarecido un 60% mientras que el precio del combustible al consumidor final se ha encarecido un 40%. La percepción del consumidor final es por tanto aparentemente errónea. No se está repercutiendo con la misma intensidad el alza en precios del crudo.

Lo que resulta preocupante es que en dicho periodo el crecimiento promedio anual de barril de crudo ha sido de un 8,17% mientras que los combustibles del transporte ha sido de un 6%. Es preocupante porque se van a dar tres efectos dañinos para la economía española:
- El crecimiento del 6% es muy superior al IPC promedio de dicho periodo que es de un 2,41%
- A lo largo del 2012 el precio del combustible final sufrirá un incremento notable debido al incremento del 3% en el IVA y la potencial aplicación del céntimo verde
- España en estos momentos no sigue el ciclo de recuperación de las economías más importantes de la Unión Europea.

jueves, agosto 30, 2012

Reforma del Sector Eléctrico

Licencia CC, Autor: Dario Alpern

A lo largo de los últimos meses, desde el Ministerio de Industria, Energía y Turismo se ha venido adelantando la necesidad de realizar una profunda reforma del sector eléctrico para acabar con el llamado Déficit de Tarifa. En las últimas semanas se han filtrado los fundamentos de dicha reforma que ha tenido la gran virtud de lograr un consenso sin precedentes entre los afectados, de modo y manera que usuarios, inversores institucionales y particulares, compañías eléctricas de distribución y generación, patronales, empresas gasistas y petroleras han manifestado su profundo rechazo.

Dicho logro sin precedentes ha sido posible gracias a los principios básicos de la reforma: no escuchar a nadie y socializar mediante criterios no explicados el pago de la deuda contraída a través del llamado Déficit de Tarifa. A la postre la reforma se queda en agua de borrajas ya que no se han abordado los aspectos fundamentales del sector eléctrico como pudieran ser la planificación del mix de generación eléctrico, o el mecanismo de fijación de precios por poner algunos ejemplos.

El Déficit de Tarifa recoge el desajuste que se produce entre los costes de generación, que responden a un modelo liberalizado, más los costes de distribución y gestión del sistema eléctrico, que responden a un modelo regulado, y los precios de venta al usuario final, que responden a un modelo regulado. Dicho desajuste se produce por un lado por la voluntad política de no trasladar al consumidor final una excesiva presión en precios que dañaría la competitividad empresarial y generaría un desafecto ciudadano, y por otro lado los costes crecientes de distintos aspectos tanto en generación, distribución y gestión del sistema eléctrico. El tamaño del agujero alcanza a fecha de hoy los 24.000 millones de euros y crece a razón de 6.000 millones de euros al año. Es indudable que el asunto debe ser abordado con urgencia, y con medidas de mayor calado que el reparto arbitrario de la factura.

El mecanismo del Déficit de Tarifa se diseñó por el gobierno a fin de contribuir a la batería de medidas que nos permitieron acotar el déficit del país y cumplir los criterios de estabilidad para entrar en el euro. Fue un error de todos los ejecutivos posteriores no abordar las reformas estructurales necesarias y eliminar la deuda de manera controlada cuando existía superávit. Más bien al contrario, a partir del año 2004 inició un crecimiento exponencial que nos ha llevado a la situación actual. Del mismo modo que todos ahora están descontentos, a través de dicha deuda se mantenía a todo el mundo contento.

A fecha de hoy el precio de la energía para el consumidor peninsular doméstico está en el orden de los 150 €/MWh frente a los 130 €/MWh que se paga en Alemania. Si corrigiésemos las cifras en función del poder adquisitivo la diferencia todavía sería más dolorosa. He cogido el ejemplo de Alemania porque desde el punto de vista de ordenación del sistema eléctrico y la tipología del mix de generación son muy similares a las españolas. 

Por lo tanto no es más barata la energía porque tengan diferencias significativas en generación nuclear o de ciclos combinados, o porque tengan menos contribución de energías renovables. Tampoco tienen un mecanismo similar al Déficit de Tarifa, ni lo tuvieron cuando se implantó en España siendo entonces mucho más barata la electricidad en nuestro país.

De hecho todos los factores que algunos expertos apuntan en nuestro país como razón para sufrir el desajuste de precios y costes son sensiblemente peores en Alemania: generación nuclear con fecha programada de cierre, mayor crecimiento de las energías renovables, primas y subsidios más caros, coste del gas… y sin Déficit de Tarifa. Quizás sería conveniente, además de solventar a corto como se socializa el desfase, realizar una reforma profunda del sistema que emule lo que hacen otros y que permite que el consumidor final pague menos. De hecho esto es mucho más importante que el arreglar la deuda actual porque la competitividad empresarial y la capacidad de consumo de la población dependen en fuerte medida del hecho de lograr que la energía eléctrica baje de precio.

Algunas de las medidas que se deberían abordar para asemejarnos a otros países son una liberalización real de la generación y distribución, una privatización completa del transporte, un rediseño del mecanismo de fijación de precios de la energía en el mercado, ajustar los costes de administración del sistema eléctrico y llevar a presupuesto del estado las subvenciones y primas. Existe margen para realizar una reforma de calado que nos baje el coste de la electricidad, tanto a empresarios como consumidores domésticos.

Articulo de opinión, en calidad de colaborador de INSTITUCION FUTURO, publicado en Diario de Navarra el 8 de Agosto de 2012, 

jueves, agosto 23, 2012

Innovación en el sector del petróleo

INNOVACION EN EL SECTOR DEL PETROLEO

Pennsylvania Shale Gas Tower
CC by Ruhrfisch
Uno de los sectores industriales más conservadores a la hora de implementar innovaciones es el del petróleo. Las innovaciones se abren paso de manera difícil en el inicio pero sin embargo una vez que pasan la barrera inicial de aceptación son feroces implementadores. De hecho, suele ser una pauta que cada vez que uno de los grandes agentes introduce una novedad, rápidamente es copiado por todos sus seguidores. Para los innovadores es el mercado de todo o nada.

Recientemente se viene escuchando en los medios el nuevo maná descubierto en Estados Unidos que ha recibido el nombre de “Shale Gas” y que está inundando de gas aquel mercado. A precios tan baratos que está posibilitando que se recupere la posición de país exportador neto de energía y abriendo potenciales nuevos mercados como sería el caso del transporte terrestre.

¿Cuál ha sido el avance tecnológico y la innovación que ha posibilitado que esto ocurra? ¿En que consiste la llamada tecnología del “Fracking”?

El padre de la criatura se conviene que fue Eric Potter de la Universidad de Texas que desarrolló el concepto en colaboración con la compañía Mitchell Energy… ¡en 1981!. Dicho de otro modo, ha costado la friolera de 30 años el que se haya convertido en el nuevo mantra de las empresas gasísticas. La primera conclusión es que la innovación, especialmente en el sector energético, es una carrera de fondo. A corto plazo levantar el acelerador del esfuerzo innovador puede no conllevar efectos visibles e inmediatos pero a largo plazo no llegarán las novedades y la riqueza asociada.

Volviendo a la propia tecnología, es interesante reflexionar sobre como surgió la necesidad de proporcionar una solución innovadora. Los ingenieros de Mitchell Energy se dieron cuenta que al atravesar determinadas capas del subsuelo, mucho antes de llevar al depósito natural del gas del yacimiento Barnett en Dallas, se producían emanaciones de gas. La necesidad nació de la inquietud de George Mitchell, dueño de Mitchell Energy, por aprovechar un recurso gas que se estaba perdiendo. 

Dos tecnologías fueron claves para poder capturar ese gas. Por un lado todo un desarrollo de técnicas de fracturación del suelo mediante presión hidráulica. Básicamente se inyecta agua a alta presión con una mezcla de arena y productos químicos para producir micro-grietas en lecho recoso que está empapado de gas.

La otra tecnología clave fue la posibilidad de realizar perforaciones horizontales. Llegar a determinada profundidad y a continuación girar 90º la dirección y continuar perforando en horizontal permitió un óptimo aprovechamiento de esos lechos rocosos de poca profundidad pero gran extensión horizontal. 

Devon Energy compró la empresa Mitchell Energy en el año 2001 por la módica cifra de 3.500 millones de dólares. Hoy en día Devon Energy extrae de los yacimientos Barnett más de 34 millones de m3 al día de gas natural. El gigante Exxon Mobil ya se ha lanzado a explotar otros yacimientos en Lousiana, y en otras áreas del mundo como Sudáfrica, China y Nueva Zelanda están estudiando su potencial. De hecho, en el norte de España ya se han realizado estudios de viabilidad sobre el potencial uso de la tecnología.

Y todo esto porque alguien se sintió inquieto por el gas que no aprovechaba. Cualquier otro se hubiera sentado a disfrutar de lo que ganaba con el negocio tradicional.

Articulo co-publicado en el blog: http://happeninn.es

miércoles, mayo 04, 2011

Energía Ficción

Posiblemente el más conocido de los futurólogos energéticos es Hubbert. Este geofísico norteamericano trabajó en Shell Oil Co. hasta 1964 y tuvo la osadía de predecir cuando y como se iban a agotar las reservas petrolíferas de EEUU. Realizó notables contribuciones al conocimiento científico de la corteza terrestre en su búsqueda del oro negro, pero se le conoce más por sus predicciones que le llevaron a ser tachado de anti-patriota en su día (es una práctica humana el denostar al que dice cosas que no gustan).

La base de su teoría, de manera sucinta, venía a decir que el agotamiento de un yacimiento estaba relacionado con la energía necesaria para extraer el crudo y en menor medida por el precio, y que el agotamiento se podía modelar en base a una formula. No contento con ello, desde su silla en su despacho de Shell, en 1956 aventuró que entre 1965 (escenario pesimista) y 1970 (escenario optimista) se alcanzaría el pico de producción de los yacimientos norteamericanos y a partir de ahí se produciría su agotamiento. Falló... por un año, ya que ocurrió en 1971.

La siguiente gráfica recoge una comparación entre su predicción de 1956 contra los datos observados en la realidad.


Media comunidad científica piensa que es un genio, y ha elaborado y perfeccionado sus métodos, y la otra mitad piensa que es un catastrofista. Es lo que tiene atinar con una realidad incómoda.

En su informe anual de 2010, la Agencia Internacional de la Energía por referirnos a un organismo con credibilidad y conformado mayoritariamente por todos los miembros de la OCDE además de otros países, señaló que el pico de producción mundial se había alcanzado en 2006.

¿Quiere esto decir que se acaba el petróleo?. Afortunadamente no. Todos los análisis muestran que es muy probable que la AIE esté en lo cierto en lo que se refiere al petróleo (on-shore y off-shore) convencional. Por suerte nos encontramos ante fuentes no convencionales que vienen a cubrir la situación. Me refiero a los esquistes bituminosos de Canadá, los yacimientos de aguas profundas, las reservas bajo el Polo Norte, los sedimentos marinos del caribe o los procesos de transformación del carbón. Aún así, el Departamento de Energía de Estados Unidos, piensa que se alcanzará el pico de producción en 2025. Algo se nos ocurrirá.

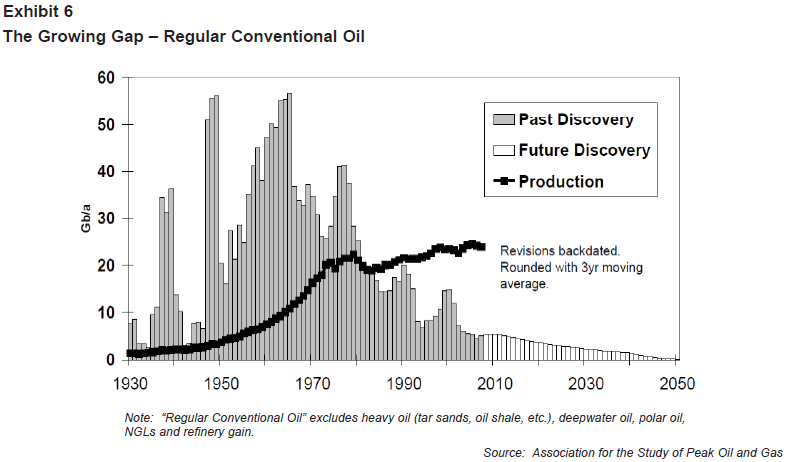
¿Es cierto que el petróleo convencional se acaba? Porque si esto fuera cierto, entonces es incuestionable que se acabó la era del petróleo barato.

Aquí nos ayuda ASPO (Association for the Study of Peak Oil&Gas) que elaboró la siguiente gráfica basada en datos de ExxonMobil de 2004. Se refiere a descubrimientos de reservas y producción de petróleo convencional. Claramente se ve que no encontramos petróleo barato a la misma velocidad que lo consumimos.


Pues vamos a seguir preguntando cosas a los grandes del mundo del petróleo. Esta vez vamos a ver el análisis de precios histórico que ha realizado BP recientemente.


La gráfica muestra el precio del petróleo en términos nominales y en dólares de 2009. Si nos fijamos en el precio en condiciones económicas de 2009 vemos que se pueden distinguir 3 zonas. La primera dura unos 100 años y es la época del petróleo barato. El consumidor manda e impone su ley con un precio medio de 15 $/barril. En la década de los 70 se constituye la OPEP/OPEC y artificialmente se estrangula el mercado por parte de los vendedores. Esto lleva a un valor promedio de 35 $/barril durante otros 40 años. Y por fin llega la gran crisis del 2007 y nos damos cuenta que nuestro crecimiento estaba basado sobre las riquezas futuras. Tras el vaivén del 2007/2008 entramos en una nueva epoca en el entorno de los 80 $/barril. Posiblemente este nuevo precio tenga que ver mucho con el agotamiento progresivo de los yacimientos convencionales y el progresivo mayor peso de los no convencionales que tienen sus costes de producción en el entorno de los 60 a 80 $/barril. Si esto es así, salvo por temas coyunturales (imaginemos una explosión de la burbuja económica de los BRIC) nos encontramos con un petróleo con un suelo en los 80 $/barril de 2009. En cinco años romperemos de manera estable la barrera sicológica de los 100 $/barril y en 10 la de los 150 $/barril.

Todo es energía ficción pero no olvidemos que todo el sustento de datos está basado en Shell, Exxon, BP, La Agencia Internacional de la Energía y el Departamento de Energía de EEUU. No son precisamente unos locos enamorados de las energías renovables deseando encontrar el fin de la economía del petróleo.

Repito, nos queda petróleo para mucho, pero tiene toda la pinta que petróleo caro lo cual llevará a renovables competitivas y a la cacareada paridad de red.

¿Será por esto que las tradicionales grandes petroleras están modificando su visión del negocio y se reconocen a ellas mismas como compañías energéticas (no petroleras exclusivamente) y con un peso de las tecnologías limpias creciente?

miércoles, abril 27, 2011

No se si voy o vengo

Según publica el diario KOMMERSANT, el consorcio gasístico ruso GAZPROM subirá el precio del gas que suministra a Europa un 40% a finales de 2011. Declaraciones de Alexei Miller, presidente de GAZPROM, parecen avalar la noticia; este incremento "no es, ni mucho menos, el último". A todo esto podemos añadir el affaire SONATRACH que avalado por el reciente laudo arbitral de la Camara de Comercio Internacional de París abre la via libre a un incremento del 30% en los productores del norte de África.

Tampoco hay que hacerse muchas cruces. El precio del gas natural está fuertemente indexado al precio del crudo y suele subir en la misma proporción con un decalaje de entre 6 y 9 meses. Si aceptamos que se acabó la era del petróleo barato, debemos dar por hecho lo mismo para el gas natural.

Básicamente estamos en un escenario en que a finales de 2011 se incrementará entre un 30% y un 40% el precio del gas natural para Europa. Esto significa (tomando como modelo de costes el desarrollado por la EIA del DoE que expuse en algún articulo anterior) que el coste del kWh de esta fuente de energía se incrementará en algo más de un 20%. Y dependiendo de su peso en el mix de generación eléctrica su impacto en el precio del kWh será entre un 5% y un 20% (recordemos el modelo de casación del mercado donde todas las tecnologías se pagan al precio ofertado de la tecnología más cara adquirida).

Si uno sigue leyendo periódicos, se puede encontrar con la siguiente noticia publicada el sábado 23 de Abril de 2011 en el Washington Post: El presidente de Estados Unidos, Barack Obama, ha propuesto eliminar las subvenciones a los hidrocarburos, que calificó como "las fuentes energéticas del ayer". El presidente considera que "esa es la clave para ayudar a las familias y reducir nuestra dependencia del petróleo extranjero" a largo plazo. A su juicio, propone poner fin a los 4.000 millones de dólares con que los contribuyentes subsidian cada año a las compañías petroleras y de gas. "En lugar de subvencionar fuentes de energía del ayer, necesitamos invertir en futuro", dijo Obama.

Las consecuencias nos las podemos imaginar, si se acaban los subsidios los precios de la energía subirán a donde deberían estar de modo natural. Por lo tanto el precio del Gas Natural en EEUU también subirá con similares consecuencias.

Lo impresionante del caso es que el presidente de país con el mayor mercado libre y de plena competencia del mundo habla con plena franqueza de los subsidios a las energías convencionales. ¿En que consisten dichos subsidios?.

El gobierno de EEUU proporciona exenciones fiscales en cada uno de las etapas del proceso de exploración y extracción. Las inversiones, incluidos los costes de amortización de los equipos, sufren una tasa impositiva del 9%, muy por debajo del 25% para otros negocios, tal y como muestra un estudio de la oficina presupuestaria del congreso de EEUU. Solo como ejemplo, la malograda plataforma Deepwater Horizon alcanzó deducciones de 225.000 $ al día.

Si la mayor economía del mundo es capaz de analizar y valorar las ayudas directas o indirectas que proporciona a sus compañías, ¿podemos asumir que en España debiéramos poder hacer lo mismo?¿cual es el coste real de la energía?

Mientras en EEUU se abre el debate de desviar los subsidios a las energías del pasado hacia las del futuro, en España retiramos las ayudas a las del futuro para satisfacción de las del pasado. Ya no se si vamos o venimos...

domingo, marzo 20, 2011

Probabilidad y Consecuencia


En cualquier proyecto que se desarrolla se tratan de controlar los riesgos en función de su probabilidad de ocurrencia y la severidad de las consecuencias si el riesgo se llega a materializar.

Cuanto más severas son las consecuencias, tanto mayor es el esfuerzo de reducir al mínimos las probabilidades de ocurrencia por muy costosas que sean esas medidas. En estos entornos de gestión del riesgo existen dos sectores que por antonomasia son excelentes en la gestión de los riesgos: el sector aeronáutico y el nuclear.

En su día, mientras colaboraba en el desarrollo de un nuevo avión, alguien me dijo "no importa cuan baja sea la probabilidad de que el avión se pueda caer, porque si existe, aunque sea ínfima, acabará por ocurrir". Me pareció apocalíptico y en mi interior descarte la advertencia porque para algo diseñábamos el sistema de modo que la probabilidad de pérdida del avión fuera de 10e-9 (o sea la mil millonésima parte de un 1%). Un año más tarde nuestro prototipo se estrelló.

Digo esto, porque una vez que ya ha pasado la histeria del suceso de Fukushima Daiichi y aparentemente nos aproximamos a la gestión de un accidente de manera controlada, no dejo de oir en la prensa y en las tertulias de opinión valoraciones demagógicas o interesadas que son capaces de encontrar argumentos a favor o en contra de la energía nuclear de lo más variopintos.

Si existe riesgo de que se produzca un accidente nuclear este se producirá. Esto es un hecho.

Cuanto mayores sean las medidas de control de ese riesgo más aumentará el coste. Esto es un hecho.

En aviación existe un interés paranóico en determinar las causas de cualquier incidente o accidente hasta tal punto que se postpone la determinación de responsabilidades penales o civiles y se invierte el tiempo que se precise en la investigación. La razón no es trivial, lo importante es encontrar las razones verdaderas para diseñar los cambios en el diseño, operación o gestión necesarios para evitar que se vuelva a repetir la situación. Por eso los profesionales aeronáuticos se exasperan ante la demagogia o precipitación de periodistas, políticos u otros profesionales de la opinión que buscan explotar la inmediatez del suceso para usos particulares o interesados. Que cada cual haga la lectura que quiera y lo aplique al accidente de Fukushima Daichii.

Los aviones no son baratos y como ya he afirmado en otros artículos la energía nuclear no es la más barata de las energías, más bien al contrario como la lógica demuestra. Ocultar los costes no es inteligente porque crea espejismos que cuando se rompen pueden hacer más daño que la propia realidad. Lo que es un hecho incontestable es que el mercado no se fía de las bondades nucleares. Las centrales se construyen sólo cuando es el Estado el motor y garante del proceso por que los costes son desmesurados. No existe iniciativa privada real sin esa garantía estatal. Las aseguradoras no quiere saber nada de estos riesgos y por eso los estados han limitado los riesgos financieros a los que deben hacer frente los operadores.

Desde los inicios de esta tecnología, el coste y el periodo de construcción de una central casi siempre han sido el doble o el triple del previsto en el plan de negocio como bien demuestra un informe de EEUU sobre 75 centrales estudiadas. El último caso es el de la central en construcción desde 2003 en Finlandia que se presupuestó para cuatro años y 3.000 millones de euros. Actualmente se prevé una duración de la construcción de 10 años y un coste que se aproxima a los 6.000 millones de euros sin saber todavía que nuevos requisitos se derivarán del accidente de Japón.

Los daños esperados a fecha de hoy son indeterminados como bien indica una aproximación matemática (0 x oo = Indeterminación). 0% de probabilidad de accidente por cuantiosos posibles daños derivados del accidente nos lleva a no saber que es lo que ha ocurrido todavía.

Pero si me lo permiten, decir que vamos a sustituir la nuclear por renovables es otra demagogia. Como he indicado en otros artículos la nuclear por su operación se dedica a la llamada carga base del sistema y las renovables por su variabilidad no. En realidad la nuclear a corto solo puede ser sustituida por los ciclos combinados de gas, y esto aumenta la dependencia de ciertos países geopolíticamente complejos. Los espectaculares incrementos del valor de las acciones de las empresas renovables resultan inentendibles.

Necesitamos un debate serio y ordenado sobre el futuro de la energía. Y dejar que Japón gestione, sin estridencias alrededor, como han demostrado para admiración del resto del mundo.

martes, marzo 01, 2011

A 67 Km/h hasta que nos jubilemos a los 110 años


No soy tan ingenioso como para ser el autor del título de este artículo, pero me enamoró su aplastante descripción y no he podido evitar el utilizarlo. Y menos hacerme eco de una medida diseñada para dar respuesta a la crisis de Libia.

Comentaba en el artículo anterior los efectos perversos de la manipulación de la fiscalidad de los combustibles destinados al transporte y el error de pecar de optimismo a la hora de elaborar unos presupuestos generales del estado. No es el hecho de que los presupuestos de 2011 se elaborasen con una previsión del coste del barril de petróleo de 84 €, sino que el esquema global se diseño en 2008-2009 con una previsión del precio del barril en el entorno de 50 €.

Entrando en harina sobre el plan de contingencia ante la situación presente que se articula sobre 3 vias:
- Reducción de la velocidad de 120 Km/h a 110 Km/h en autovias y autopistas.
- Reducción de precios de trenes de cercanias y trenes de media distancia
- Incremento del uso del biodiesel desde el 5,8% actual hasta el 7% con caracter obligatorio

Sobre la primera medida poco puedo decir. Quizas que si nos atenemos a lo que indica el Ministro de Industria supondrá un 3% de ahorro en el total de las importaciones de petróleo que se verán reducidas en 1.400 m€. Como por cada euro que nos cuesta importar el combustible el estado recauda otro euro via impuestos especiales e IVA, esto significa que se dejarán de recaudar 1.400 m€ al año.

Sobre la segunda medida poco que decir, de hecho estoy encantado.

Al respecto de la tercera medida hay que hacer una serie de observaciones. En España se consumieron en 2009 24 millones de toneladas de gasoil de automoción de acuerdo a datos de CORES (Corporación de Reservas Estratégicas de Productos Petrolíferos) organismo dependiente del MITYC (Ministerio de Industria Turismo y Comercio). El incremento del 1,2% supone introducir en el sistema unos 340 millones de litros de biodiesel. A precios de Enero de 2011 esto supone desplazar gasoil por valor de 400 m€, lo que significa otros 200 m€ menos de ingresos en las arcas del estado.

Es decir esta medida supondrá un menor ingreso de 1.600 m€ en concepto de impuestos.

Pero el mundo de las energías renovables debería estar muy satisfecho; 340 millones de litros de biodiesel encontraran un nuevo mercado ¿o no?

Pues va a ser que no. El biodiesel en estos momentos se importa porque los costes en origen se encuentran subvencionados y en destino se ven exentos de impuestos. Esto significa que prácticamente todas las plantas de producción en España están paradas porque resulta más barato importar. Y para colmo de males esto significa que los 200 m€ no nos sirven para reducir nuestra dependencia energética externa.


La anterior gráfica la he elaborado a partir de datos de APPA (Asociación de Productores de Energías Renovables). En barras se puede apreciar la capacidad productiva que se va instalando y en la línea roja el objetivo ambicioso que se ha planteado el gobierno (y que además en su mayoría se importará).

miércoles, febrero 23, 2011

El árbol que no deja ver el bosque

Hace unas semanas realicé una pequeña reflexión sobre la tendencia del precio del petróleo a medio plazo y apuntaba que esa tendencia se podía ver alterada puntualmente por situaciones coyunturales como por ejemplo la crisis de 2008. En estos momentos se está produciendo otra situación coyuntural derivada de las tensiones políticas en los países del norte de África y más concretamente lo que acontece en Libia (duodecimo productor del mundo y primero del arco mediterráneo).

También he apuntado en el pasado cuales deberían ser las tendencias en precio del coste de la energía en España en función de la maduración tecnológica y de las variaciones en el precio del combustible.

Vamos a tratar de combinar ambos aspectos a la luz de lo que está pasando.

La curva azul es el precio del barril de petróleo Brent en el mercado spot. La he comparado con el precio del litro de gasoil (línea roja) y el precio del litro de gasolina (linea amarilla). Se puede observar una correlación muy buena entre el precio del petróleo y los combustibles de automoción. Sin embargo tras la crisis de 2008 se observa que incluso siendo menores los precios del crudo en 2009-2010 frente a 2007-2008 el precio del combustible es mayor. Esto es debido a un incremento en los impuestos especiales que se sustentaban en la teoria de un escenario del petróleo a 50 €/barril. Ese escenario de crudo moderadamente barato dejaba teóricamente el camino libre a un incremento de la presión fiscal con mayores ingresos para el estado sin que la percepción en la calle fuese negativa. El único problema es que el escenario de los 50 €/barril, que tanto DoE como IEA identificaron como escenario optimista no se va a dar. La situación actual casa con lo que ambas agencias identificaron como "most likely" y que sin embargo fue descartado por la administración española.

Todos los datos provienen de MICYT (Ministerio de Industria, Comercio y Turismo), INE (Instituto Nacional de Estadística), IEA (International Energy Agency) y DoE (Department of Energy - USA).

Si uno mira el crecimiento ponderado del precio del barril de crudo desde 1998 es del 20,4% anual mientras que el precio del gasoil ha crecido a un 7,01% anual y la gasolina a un 5,77% anual. Esto quiere decir que de alguna manera se está amortiguando el impacto verdadero del precio de la energía sobre nuestra economía. Y no solo en la energía ya que el IPC anual promedio para el mismo periodo es del 2%. En otras palabras, de manera artificial se está absorbiendo un mayor coste de la energía y como bien sabemos las situaciones anómalas de este tipo tienden a explotar con virulencia (las llamadas burbujas).

Por eso cualquier política energética debería estar enfocada a reducir la exposición a la importación de materias primas fuertemente indexadas al petróleo (petróleo, gas natural o licuado, carbón, etc) porque los 6.000 m€ de primas a las renovables van a parecer baratos el día que se tenga que repercutir de manera real los costes de la dependencia energética en las no renovables. Entre tanto Argelia subira el coste del gas natural que nos suministra un 30%...

sábado, febrero 12, 2011

Escasez de los metales raros

A lo largo de los últimos meses se ha producido un cierto revuelo entre los analistas financieros de medio mundo tratando de entender como de críticos resultaban unos llamados metales raros o tierras raras para determinados sectores. Los consultores tecnológicos se veían desbordados por solicitudes orientadas a entender lo "raro".

Voy a remitirme al informe más sintético que he tenido ocasión de ver. Existen varias razones para ello:
- Analiza de manera simple la relación entre las tierras raras y el desarrollo del sector "cleantech". Lo analiza desde un punto de vista industrial, fabril, de la propiedad intelectual y bajo el prisma geopolítico sin entrar en detalles demasiado farragosos que hagan perder de vista el objeto del análisis
- Es un dinero público (del DoE de EEUU) gastado para sentar las bases de lo que debe ser las líneas de actuación a corto (acuerdo multilaterales, estrategias de aprovisionamiento, ...), medio (incentivos a la industria, políticas industriales, ...) o largo plazo (agendas de los programas de investigación, búsqueda de productos sustitutivos, ...). Ojalá otros, a ser posible en este país, se gastaran más el dinero en este tipo de cosas.
- Tiene voluntad global, no solo se enfoca a EEUU sino a las interrelaciones y el desarrollo del sector a nivel mundial.

El título del informe es Critical Materials Strategy y puede ser altamente instructivo y por ello lo recomiendo.

Solo destacaré algunas de las conclusiones:


La lectura de ambas gráficas es sencilla. La criticidad del suministro de los distintos elementos es tanto más elevada cuando más alejada de cero se ubican tanto en abscisas como en ordenadas.

Aunque se observa alguna evolución entre el corto y el medio plazo esta no se puede considerar significativa por lo que el desarrollo del las tecnologías limpias se enfrenta a una pequeña espada de Damocles a gestionar.

En lo que se refiere a la relación entre las tierras raras y las "cleantech" el siguiente gráfico es una buena síntesis.


La otra cosa significativa es que China es el proveedor más grande y significativo de estos materiales y por lo tanto la diversificación es baja en cuanto al origen del suministro.

Los proyectos más relevantes para paliar esta falta de diversificación brillan por su ausencia en Europa y en el gráfico que se muestra a continuación se pueden observar las regiones más activas


Por último quisiera resaltar de manera integra un párrafo que muestra la perspectiva de desarrollo del sector nuclear a nivel global, que viene a suscribir lo apuntado en otros artículos: la energía nuclear ni es barata ni se puede desplegar de manera rápida.

"Nuclear Power technologies incorporate some of the key materials considered in this Strategy and are often classified as a clean energy technology. However, the high capital costs and lengthy permitting requirements for new nuclear power plants make it unlikely that nuclear power’s share of key material usage will expand rapidly in the short to medium term."

jueves, febrero 10, 2011

Consumo vs Demanda

Aunque en posteriores artículos trataremos de profundizar en aspectos relativos a la gestión de los mercados de regulación y servicios complementarios, así como sobre el famoso CESUR creo que es bueno concluir una serie de puntos de todo lo que hemos visto:

- El mix eléctrico está desequilibrado y lo mismo se puede decir de la potencia total
- Los costes de generación son poco transparente si excluímos los del régimen especial
- El mercado eléctrico puede inducir a gestiones no correctas.

En general nos encontramos con un sector que está parcialmente liberalizado (algunos aspectos de la generación mientras que el transporte y distribución no) aparentemente diversificado aunque en realidad todos los agentes (excepto los pequeños productores fotovoltaicos) están agregados bajo múltiples formas jurídicas en torno a 5 ó 6 grandes empresas lo que de facto convierte al sector en un oligopolio. Esto es importante porque la razón de la liberalización de cualquier sector es la de acercar su comportamiento a un mercado perfecto que permita ajustar los precios.

Pero aparte de los mencionados desequilibrios de mercado, por la propia configuración física de los consumidores y de los generadores nos encontramos ante una tensión de gestión.

Solamente de cara a la reflexión de los lectores adjunto tres gráficas que fueron presentadas por D. Luis Atienza, presidente de REE, en unas jornadas en 2007 de la Universidad Internacional Menéndez Pelayo (UIMP).


Si la demanda de energía está relacionada con el desarrollo económico podemos entender que el mapa anterior también refleja donde se concentran los polos de desarrollo económico y por lo tanto podemos ver los desequilibrios entre regiones


La generación de energía, salvo que la generación distribuida y los modelos de "Net Metering" cambien la situación en los próximos años, responde a un modelo centralizado. Claramente uno puede intuir donde se concentran las térmicas del carbón, las grandes centrales hidráulicas y las centrales nucleares o de ciclo combinado. Y si combinamos los anteriores mapas vemos como el alejamiento entre los grandes centros de generación y los de consumo introduce fuertes requisitos tanto a la gestión como al transporte de la energía eléctrica


A medida que el crecimiento económico se recupere, crecerá la necesidad de consumo energético. Si somos realistas se seguirá realizando en polos muy concretos (Madrid, Barcelona, Valencia, ...) y por tanto los condicionantes e inversiones de la red de transporte serán cada vez mayores acercándose hasta límites insostenibles... salvo que aparezca de verdad una generación distribuida más cercana al punto de consumo lo que se suma a una necesidad de independencia energética del país.

Si uno reflexiona sobre esto, se puede llegar a la conclusión de que el sector eléctrico se enfrentará en breve a lo que está sufriendo el sector discográfico que se empeña en vender música en un formato que el consumidor ya no quiere comprar (canales de venta tradicionales, CD, marketing, etc) aun a pesar de que quiere forzar la pervivencia del modelo via canón, leyes y persecución judicial. Sin embargo los nuevos modelos de negocio musical (iTunes, Spotify, ...) muestran que el consumidor si que quiere pagar pero en otro formato del producto.

El modelo eléctrico actual fue concebido en el siglo XIX... ¿tiempo de cambio?

lunes, febrero 07, 2011

Casación del mercado diario

Vamos a tratar de explicar el funcionamiento del mercado diario. Para ello utilizaremos alguna información elaborada por los distintos agentes del mercado que han expuesto de manera pública en los últimos años.

He tomado una serie de gráficos de presentaciones realizadas por Unión Fenosa Generación en 2007 y por OMEL en 2010. Esta información se puede encontrar fácilmente en la web.


El anterior gráfico (Unión Fenosa Generación - El Mercado Mayorista de Energía Eléctrica - 14 de Mayo de 2007) muestra como se realiza el proceso de oferta de energía en un marco temporal. Hasta las 10 de la mañana del día D-1 se realizan las ofertas de producción para el dia D hora a hora.

Las ofertas de todos los productores se combinan para realizar la oferta de venta para cada hora H. Dicha curva de oferta se ordena de menor coste a mayor obteniendo en abscisas el precio al que se oferta la energía y en ordenadas de manera agregada la energía ofertada.


La primera cosa interesante que se puede observar es que se oferta energía a precio cero. No es que realmente se quiera vender esa energía a precio cero, sino que se quiere que sea cual sea el precio finalmente casado esa energía con toda seguridad se adquiera. ¿Qué energías siguen esta política?. Tradicionalmente la nuclear porque no se puede permitir que en algunas franjas horarias no se adquiera lo que se produce debido a su baja gestionabilidad (recordemos que es muy buena para satisfacer la carga base pero que su modulación en intérvalos cortos de tiempo no es buena) y recientemente las de régimen especial.

Dicha curva de oferta para una hora H se casa con el programa de demanda y el corte nos proporciona el llamado precio de casación. Toda la energía comprada (la ofertada al precio de casación o por debajo) se pagará a dicho precio aún y cuando haya sido ofertada por debajo. Toda la energía ofertada a precio superior no será adquirida. Lo podemos ver en el siguiente gráfico elaborado por OMEL.


Por lo tanto el precio de la energía en una hora H viene marcada por la tecnología más cara que se haya comprado y no por el precio medio que se haya ofertado. Esto da lugar a curiosas reflexiones y maniqueísmos.

Los productores de energía renovable argumentan con cierto grado de razón que en su contra siempre se contabilizan las primas (aproximadamente 6.000 m€) pero no el efecto de abaratamiento inducido al expulsar del mercado las tecnologías más caras. Este efecto es básicamente un desplazamiento en paralelo de la curva amarilla de oferta hacia la derecha que se cruzaría con la curva roja de la demanda a un precio menor. Algunos estudios realizados por consultoras han mostrado un impacto en el precio de un -5%. Haciendo un número burdo, ese 5% de reducción en el precio sobre aproximadamente 60 €/MWh de coste del mercado horario en promedio representaría un ahorro de 3 €/MWh que multiplicado por el consumo anual supondría un ahorro cercano a los 3.000 m€. O lo que es lo mismo las Energías Renovables vienen a costar la mitad de lo que representan las primas.

En el artículo anterior hacía mención a lo perverso que un sistema como este puede llegar a ser si no se vigila adecuadamente. ¿Qué pasaría si de manera coordinada se sacaran tecnologías baratas del sistema? Pues justo el efecto contrario. ¿Es posible que ocurra? Pues en el pasado se abrieron expedientes al respecto a las grandes productoras eléctricas de nuestro país, en momentos álgidos de la discusión sobre la retribución y reconocimiento del Déficit de Tarifa.

¿Y solo las eléctricas?. Pues esto abre una interesante reflexión acerca del si la obligatoriedad de incrementar la cuota de la térmicas basadas en carbón nacional puede tener un coste oculto mayor que el propio debido a la subvención del carbón como materia prima. Aparentemente estaríamos desplazando a ciclos combinados por tecnologías más caras.

martes, febrero 01, 2011

El mercado eléctrico

El funcionamiento del mercado eléctrico español, a semejanza de otros muchos, es aparentemente muy complejo. En realidad estamos frente al mercado eléctrico ibérico (MIBEL) resultado de agrupar los mercados españoles y portugués. Esta unión de ambos mercados a nivel jurídico se desglosa en distintos agentes que en el caso de España se materializan a través de OPERADOR DEL MERCADO IBÉRICO DE ENERGÍA - POLO ESPAÑOL, S.A. (OMEL).

Pero, ¿Qué es exactamente el mercado eléctrico?. En realidad no hay un mercado eléctrico sino varios y responden a propósitos diferentes. Vamos a ver esquemáticamente en que consisten:
- Mercados bilaterales. Aunque hablaremos del mismo más adelante podemos describirlos como los mercados directos entre comercializador y consumidor.
- Mercados operados por OMEL y MIBEL:
a) Mercado diario. Es el mercado en el que se realizan la mayoría de las transacciones y trata de casar la demanda y la oferta de todo aquello no cubierto por los contratos bilaterales. Se realiza el día anterior a las 10 de la mañana para cada una de las horas del día en cuestión.
b) Mercado intradiario. Es un mercado de ajustes al mercado diario que trata de corregir desviaciones tanto en la producción ofertada en el mercado anterior como en la estimación de la demanda.
c) Mercados de servicios complementarios. Orientado a garantizar la calidad de la energía. Más que energía lo que se compra es la capacidad de mejorar los factores técnicos como puede ser la energía reactiva del sistema o el control de la frecuencia de la red.

Y los he descrito de manera económicamente ordenada. Es decir uno debería pensar que los mercados bilaterales son más baratos que los mercados diarios y estos a su vez más baratos que los mercados de corrección intradiarios y estos a su vez mas baratos que los mercados de servicios complementarios.

Por supuesto esto puede introducir cierto maquiavelismo a la hora de gestionar la operación en el mercado. No es un comentario baladí, ya que en el pasado se han abierto expedientes a grandes eléctricas acusadas de retirar capacidad del mercado diario para inflacionar el precio del kWh y además corregir las faltas a un precio mucho mayor en los mercados de ajustes intradiario y de servicios complementarios.

Por el momento dejo de lado el mercado CESUR, pues en si mismo su único propósito es el de determinar la Tarifa de Último Recurso (TUR) y no tiene que ver con la operación real del mercado en el día a día. No obstante hablaremos del mismo en un futuro próximo porque tiene mucho que ver en este lio del Deficit de Tarifa y del coste real que percibimos los consumidores finales.

Vamos a dejar en este punto el mercado y en el próximo artículo nos centraremos en exclusiva en el mecanismo de casación de precios de mercado diario y los efectos que nucleares, renovables y prácticas de dudosa regulación pueden tener sobre los precios.

lunes, enero 24, 2011

Hacia donde va el coste de la energía

Quisiera profundizar un poco más sobre algunos aspectos elementales del coste de la energía. Ya hemos analizado cual es el mix de generación, y me refiero al de generación no al de potencia instalada por lo cual podemos estudiar los componentes de precio (combustible, coste del capital, operación y mantenimiento, ...).

En algún artículo anterior indicaba que el precio de la energía (incluso el de la energía eléctrica) parece estar indexado al precio del petróleo y además lo aceptábamos con mucha naturalidad muy a pesar de que el petróleo pesa poco en la generación eléctrica.

Salvando este pequeño detalle, parece entonces de mucho interés saber cual va a ser la evolución del precio del petróleo. Existen tres variable fundamentales que afectan al precio del petróleo:
- El equilibrio entre la oferta y la demanda del mismo. No es tanto el hecho de que el petróleo se pueda agotar como el hecho de como se puede ajustar la capacidad de producción.
- El petróleo se comercia en dólares y como tal su precio se ajusta en función de la fortaleza o debilidad de dicha moneda, y más en concreto de la relación de cambio con las monedas de las mayores zonas macroeconómicas (Europa y China por concretar). Cuando el dolar se debilita el precio de los productores tiende a subir.
- El valor refugio de las materias primas en tiempos de crisis.

Para tranquilidad de unos y otros, resulta bastante improbable que el petróleo se agote. Es cierto que se agotan las reservas baratas y en ellas es aplicable la teoría del pico de producción de Hubbert (dedicaremos un capítulo a este tema) pero no es cierto que se pueda extrapolar dicha teoría a la reserva mundial, básicamente porque en realidad no se sabe dimensionar. A medida que los pozos tradicionales y baratos se agotan y el precio del crudo sube van apareciendo reservas antes económicamente no viables (por poner un ejemplo la extracción de pozos mediante plataformas marinas de gran profundidad o los esquites bituminosos en Canadá) y otros se empiezan a perfilar en el horizonte (los sedimentos orgánicos marinos del Caribe, la recuperación de los plásticos o los procesos CTL - Carbon To Liquid - por exponer unos entre tantos otros).

Lo que si parece cierto es que desde 1996 el precio del petróleo ha seguido una tendencia de mercado (se bautizó como el fin del petróleo barato) al reducirse el margen de explotación. Por tal margen de explotación me refiero a la capacidad de los productores de petróleo de exceder rápidamente la curva de demanda. Dicha curva de demanda está evidentemente relacionada con el crecimiento económico.

Correlacionemos el crecimiento del PIB mundial con el precio del petróleo:


La curva azul son datos del precio del barril de petróleo a nivel mundial y en dólares (ponderando el precio de cada productor por su volumen aportado) elaborados por el DoE (Department of Energy de USA) y la curva roja son datos del GDP en dólares según el FMI (Fondo Monetario Internacional) reales para el periodo 1997 a 2010 y previstos para el periodo 2011 a 2015.

Claramente se puede observar que existe una correlación directa entre el crecimiento económico del mundo y el precio del barril de petróleo. Dicha tendencia se desajusta durante la crisis de 2008-2009 (fundamentalmente por el tercer efecto anteriormente comentado y por la contra reacción de la OPEC para ayudar a la reactivación).

Si tenemos confianza en la prevision de crecimiento del GDP para 2015 que nos proporciona el FMI y proyectamos el crecimiento del precio del barril de petróleo podemos imaginar que facilmente se rondará un valor de 120 $ / barril con un crecimiento medio anual de 4%.

jueves, enero 13, 2011

De los mecanismos de evolución del precio de la energía

Este es uno de los misterios de la vida... aunque al final es más simple de lo que parece. En general el precio de la energía está indexado de manera más o menos fuerte al precio del barril de petróleo. Esto que todo el mundo acepta como verdad absoluta podría ser cuestionable si uno analiza cual es el peso del consumo cubierto por la generación a partir de Fuel en 2010 que se situa en el entorno del 3,5%.

Veamos con detalle nuestro mix de producción de energía en 2010. Es decir cuanta energía se ha producido realmente por cada tecnología, no la potencia instalada. Como siempre utilizaremos datos de REE.


He querido comparar el Factor de Capacidad real en 2010 y el Factor de Capacidad que el DoE (Department of Energy) a traves de EIA (Energy Information Agency) declara en EEUU para planificar el mix energético y que hemos utilizado en artículos anteriores.


Podemos ver que la nuclear y en menor medida la eólica y fotovoltaica están funcionando cerca de las capacidades teóricas que maneja el DoE. Es lógico que exista una cierta variación en las dos fuentes renovables porque la capacidad está determinada por la disponibilidad del recurso natural y no lo podemos comparar. En definitiva las tres fuentes de generación parecen funcionar de acuerdo a sus criterios de diseño lo cual refuerza mi apunte en un artículo anterior acerca de la no competencia entre nuclear y renovable.

La hidráulica puede ser poco comparable, depende de la hidraulicidad del año. Pero en el resto de tecnología podemos ver que tenemos un funcionamiento anómalo que no se corresponde con su criterio de diseño.

Volvamos por un momento a la dependencia del coste del kWh con el barril de petroleo. Es normal que exista una relación entre el coste del gas natural y el del barril de crudo. En ocasiones se extraen de los mismos pozos y son productos claramente sustitutivos. Puede haber razones para una interrelación fuerte entre los precios del carbón y del petroleo. Pero desde luego debería ser muy débil en el caso del combustible nuclear (que de hecho además pesa muy poco en el coste del kWh como ya pudimos ver) y nada en el caso de las renovables. Entonces ¿porque percibimos de una manera tan directa que si sube el barril debe subirnos el coste de la electricidad?

De hecho el coste de generación de las renovables, natural al irse produciendo una evolución tecnológica y generarse un volumen de producción critico. No ocurre lo mismo con las tecnologías convencionales térmicas y fundamentalmente es debido a que el coste del combustible (petróleo, gas natural o carbón) solo se visiona creciendo de manera continua en el tiempo. Como cierre de este artículo permitirme que adjunte los que BP ha dado en llamar como el camino hacia la paridad en precios.

miércoles, enero 12, 2011

El coste de la generación eléctrica

Poco a poco nos acercaremos al "Déficit de Tarifa", que básicamente viene a reconocer el desajuste entre lo que se paga a las eléctricas (para controlar el precio final del kWh al consumidor) y lo que realmente les cuesta a las eléctricas producir esa electricidad. Conceptualmente es simple y uno a primera vista podría asumir que existe una gran transparecia en los costes ya que se trata de retribuirlos de manera justa.

Nada más lejos de la realidad. Oímos y leemos acerca de que tal o cual fuente de generación es barata o cara pero nadie realmente aporta datos. Así que existen muchos mitos que se están inculcando de manera perseverante pero nadie los substenta con datos contrastados. Todos hemos oído que las nucleares proporcionan el kWh más barato, que las renovables son la fuente de generación más cara y por eso hay que subsidiarlas y además son el motivo principal de la existencia del "Déficit de Tarifa".

Vamos a tratar de proporcionar un poco de luz al respecto, porque afortunadamente existen personas y organizaciones que tienen un interés muy alto en entender esto. Quizas porque puede ser clave a la hora de establecer una política energética.

Lo primero es definir una magnitud de medida que nos armonice todas las fuentes de generación. Básicamente queremos saber a cuanto debería venderse el kWh, teniendo en cuenta la inversión en activos, el coste del capital, el coste del combustible, los costes de operación, y la vida útil de la planta de generación. En su día se definió una magnitud que recogía los anteriores conceptos y la llamó LCOE (Levelized Cost Of Energy) o LEC (Levelized Energy Cost).


Respondiendo a mis preocupaciones, el año pasado un buen samaritano trato de resumir de manera gráfica las conclusiones relativas al LEC de las tres fuentes de generación del regimen ordinario más importantes que diferentes estudios publicados arrojaban. Los estudios son 7:

a) The Cost of Generating Electricity, Royal Academy of Engineering, London, United Kingdom 2004.
b) University of Chicago The Economic Future of Nuclear Power, Chicago, United States 2004
c) Levelized Unit Electricity Cost Comparison of Alternate Technologies for Baseload Generation in Ontario, Canadian Energy Research Institute, Calgary, Canada 2004
d) The Energy Challenge, United Kingdom Department of Trade and Industry, London, United Kingdom 2006
e) Energy Sources, Production Costs and Performance of Technologies for Power Generation, Heating and Transport, European Commission, COM(2008)744, Brussels, Belgium 2008
f) House of the Lords, The Economics of Renewable Energy, 4th Report of Session 2007-08, Vol. I: Report, Select Committee on Economic Affairs, London, United Kingdom 2008
h) MIT, Update on the Cost of Nuclear Power, Cambridge, United States 2009.

Los resultados que se muestran en la siguiente gráfica vienen a decirnos que la energía nuclear no es la más barata, siendo de hecho considerada mayoritariamente la más cara. Esto contrasta con la percepción pública que se ha instaurado en España que defiende que la energía nuclear es la más barata.


Como estoy seguro, de que si me pongo a ello (y seguro que recibo muchas ayudas para hacerlo) encontraría otros tanto informes que dirían cosas diferentes, creo que existen dos fuentes de información de alto prestigio internacional que además son fuente de la planificación de la política energética para muchos países. Me refiero a la IEA (International Energy Agency) y la EIA (Energy Information Administration encuadrada dentro del Department Of Energy de EEUU).

En el caso de la EIA (agencia del DoE) se estudiaron las plantas de generación o en proceso de construcción en EEUU para determinar cual es el coste del kWh esperable en un futuro cercano. El estudio forma parte del EIA Annual Energy Outlook 2010.


El estudio parece concluir que, tal y como mostraban otros estudios, la energía nuclear es más cara que las centrales convencionales de carbón y ciclo combinado. Solo es más barata que las que incorporan tecnologías de captura o reducción de CO2. Por otro lado el coste del kWh eólico está muy cerca del coste del kWh nuclear. Por último, los costes del kWh de las distintas renovables es muy consistente con los costes proporcionados por nuestro sistema de primas. Es decir, aparentemente las primas del sistema español no parecen excesivas si se trata de retribuir de modo justo las tecnologías (y no olvidemos que el concepto de "Déficit de Tarifa" consiste precisamente en eso.

Prácticamente al mismo tiempo la IEA (International Energy Agency) junto con la OECD (Organisation for Economic Co-operation and Development) y NEA (Nuclear Energy Agency) realizaron un estudio similar.


Las conclusiones es que en Europa se confirma que la energía nuclear es la más cara de las tecnologías convencionales y en algunos casos más cara incluso que la eólica. Es entendible la horquilla de costes de la energía eólica porque el emplazamiento con alto recurso permite bajar el coste del kWh producido y viceversa. Pero sorprende mucho la variabilidad del coste del kWh nuclear, máxime si lo comparamos con otras tecnologías convencionales y con otras áreas geográficas (parece que en Asia y Norte América controlan mejor los costes de proyecto).

Primera reflexión: de acuerdo a estas cifras (recordemos que España forma parte de la IEA y de la OECD) los precios del mercado libre, para un mix de generación exclusivamente convencional, deberían oscilar entre los 60 €/MWh y los 90 €/MWh. En caso contrario se estaría generando un "Déficit de Tarifa".


La gráfica recoge los precios del mercado libre tal y como los proporciona OMEL (Operador del Mercado ELéctrico). El precio que se alcanza en el mercado libre (que ya explicaremos se fija mediante la más cara de las tecnologías que cada hora proporciona un kWh) se mueve en el 2010 en una horquilla entre los 30 €/MWh y los 55 €/MWh.

¿Cómo es posible? Básicamente por 2 efectos complejos de desacoplar. Por un lado las renovables expulsan del mercado a las tecnologías más caras y esto es un crédito positivo que no se le reconoce a las "costosas" energías limpias. Por otro lado algunas de las tecnologías tiene en parte amortizadas sus inversiones porque en su día, cuando las eléctricas eran públicas, los costes de inversión salieron de los presupuestos generales (grandes infraestructuras hidráulicas, ayudas a la construcción de centrales térmicas y nucleares) o incluso se generaron pagos específicos fuera del sistema (por ejemplo el 3% de incremento de los recibos del usuario final para financiar la moratoria nuclear o los costes de gestión de residuos) o se leas ayudó para que pudieran competir en el mundo privado a través de los CTC (Costes de Transición a la Competencia).

En definitiva, salvo por lo que se refiere a las energías renovables, los costes reales de generación de nuestro mix eléctrico son difíciles de conocer. Por otro lado, no solo las renovables han recibido ayudas para su desarrollo como acabo de comentar. Ya lo explicaré más adelante, pero es que además me parece lógico.

Seguiremos profundizando en los costes porque el tema da para mucho...

martes, enero 11, 2011

¿Como fue posible? Íbamos a por 400 y volvimos con 4.000

La energía solar, en cualquiera de sus vertientes, es una de las opciones de mayor futuro ya que auna una menor variabilidad, una capacidad de recorrido tecnológico muy grande, y una posibilidad de integración tanto en espacios públicos como en combinación con fuentes de generación convencionales.

Recientemente se ha certificado el primero de los paneles de uso industrial con rendimientos del 25% frente al 16-19% de los actuales. No tengo muchas dudas acerca de que la fotovoltaica va a convertirse en una fuente de generación de gran desarrollo a nivel mundial.

Desde un punto de vista legislativo y regulatorio, el caso de la eólica es un paradigma de como un buen mecanismo regulador puede servir para llevar una tecnología de la mano acompañando un crecimiento industrial y empresarial (IBERDROLA Renovables, GAMESA, INGETEAM o ACCIONA Energía) y una madurez tecnológica (si se fuera valiente y con la sola obligación de adquirir la energía generada la eólica está muy cerca de no necesitar ninguna prima).

El caso de la solar fotovoltaica es el paradigma de lo contrario; cualquiera de las opciones que se barajan (limitación de horas por poner un ejemplo candente) no favorecen la búsqueda de la eficiencia y el mayor tecnólogo español está al borde de la bancarrota arrastrado por un sinsentido legislativo. Cualquier recorte de primas es absurdo porque se iniciaría una perdida de valor en entidades financieras y propietarios que en realidad han pagado a tecnólogos y promotores el valor de la instalación en función de un marco retributivo. Por otro lado es indudable que se producirá un aparatoso proceso jurídico de denuncias y reclamaciones, amen de la falta de credibilidad legislativa. Como muestra un botón, la prensa internacional ha recogido y advertido de las funestas consecuencias que una decisión de tal cariz conllevará para las futuras inversiones extranjeras y para el precio de la deuda soberana.

El PFER 2000-2010 (Plan de Fomento de las Energías Renovables) marcaba un objetivo a desarrollar de 150 MW de potencia instalada fotovoltaica, que posteriormente fue ampliado por el PER 2005-2010 (Plan de Energías Renovables) a 400 MW. Vamos a ver como evoluciona todo en el tiempo.


La linea azul es la potencia instalada en términos acumulados. La línea roja es el objetivo del PER 2005-2010 para esta tecnología. Los círculos identifican la entrada en vigor de los 3 Reales Decretos que articulan y legislan el desarrollo del sector.

El RD 436/2004 entra en vigor el 12 de Marzo de 2004, en el último consejo de ministros del gobierno saliente de José María Aznar. En lo que se refiere a la fotovoltaica, trata de dar un impulso al desarrollo de la misma pasando de instalaciones de 5 kW a 100 kW, modificando el RD 2818/1998. A final de 2003 solo se habían instalado 11,4 MW por lo que se trataba de dar un incentivo al desarrollo con el objetivo de lograr los 150 MW del PFER 2000-2010.

Ese mismo año se publica el PER 2005-2010 que eleva a 400 MW el objetivo. En Mayo de 2007, el ejecutivo publica el RD 661/2007. Tiene 2 objetivos fundamentales, el primero es el de modular el crecimiento de las distintas tecnologías, ajustando la retribución a un valor "razonable". La razonabilidad se fijó en un TIR del 7% a 20 años con lo que se diseñaron las primas a partir de los costes reales a esa fecha y este criterio de rentabilidad. Este previsible ajuste a la baja en la retribución provocó una aceleración del despliegue de instalaciones en el primer trimestre de 2007, con anterioridad a la publicación del RD, como se puede apreciar en la gráfica.

En segundo lugar, y dado que tanto la eólica como la fotovoltaica se acercaban a los objetivos del PER 2005-2010, definir el punto de fin de validez del marco legal.

"Una vez se alcance el 85 por ciento del objetivo de potencia para un grupo o subgrupo, establecido en los artículos 35 al 42 del presente real decreto, se establecerá, mediante resolución del Secretario General de Energía, el plazo máximo durante el cual aquellas instalaciones que sean inscritas en el Registro administrativo de instalaciones de producción en régimen especial con anterioridad a la fecha de finalización de dicho plazo tendrán derecho a
la prima o, en su caso, tarifa regulada establecida en el presente real decreto para dicho grupo o subgrupo, que no podrá ser inferior a doce meses.
Para ello la Comisión Nacional de Energía propondrá a la Secretaría General de Energía una fecha límite, teniendo en cuenta el análisis de los datos reflejados por el sistema de información a que hace referencia el artículo 21 y teniendo en cuenta la velocidad de implantación de nuevas instalaciones y la duración media de la ejecución de la obra para un proyecto tipo de una tecnología."

Este segundo elemento provocó la aceleración del despliegue de plantas fotovoltaicas, todavía más acusada, una vez se publica el Real Decreto.

En la fecha de publicación, la potencia fotovoltaica instalada es de 272 MW (62% PER), pero la CNE, que debe fijar la fecha de fin de cobertura del marco jurídico, no lo puede saber. Existe gran retraso en la disponibilidad de la información al estar los registros en cada comunidad. Por lo tanto, con un valor de potencia instalada conocido mucho menor, se establece la fecha de 28 de Septiembre de 2007, como el momento en el que se alcanzará el 85%, y por tanto el marco legal se extiende hasta el 28 de Septiembre de 2008 de acuerdo con lo establecido en el RD. En realidad a final de Septiembre de 2007 se había alcanzado el 117% del objetivo del PER. Este desajuste y desconocimiento del proceso de despliegue de plantas viene fundamentalmente dado porque todas las competencias administrativas, industriales y medioambientales, están transferidas a las comunidades autónomas que son quienes autorizan las nuevas plantas pero no así con los costes asociados para retribuirlas.

La mera existencia de la fecha de fin del marco legal vuelve a provocar otro acelerón. Y por último el desconocimiento por parte del sector de cual iba a ser el marco legislativo con posterioridad a dicha fecha vuelve a provocar otro acelerón. Podemos apreciar en la gráfica como el segundo y tercer trimestre de 2008 son un hervidero de actividad.

El RD 1578/2008 se publica el 27 de Septiembre, implantando la necesidad de un registro central único, mecanismo que no había sido diseñado. El tiempo de despliegue provoca una brusca desaceleración del sector que conlleva despidos y quiebras. A mediados de 2009 arranca el proceso de nuevo.

El resultado es devastador: 180 MW en 10 años, y 3.000 MW en 1 solo año. Pero lo de la fotovoltaica amenazaba con ser una pequeña broma ya que a finales del 2009 existían 8000 MW de proyectos termosolares inscritos en el registro previo para un plan previsto de 500 MW. Si a todo esto sumamos un despliegue de los ciclos combinados por encima de los objetivos, un plan en ciernes de ayudas a las térmicas con el carbón nacional y una crisis que ha retraído el consumo interanual hasta niveles de Junio de 2006 (lo cual equivale a que se ha destruido el PIB generado desde entonces) pues tenemos un cóctel bastante explosivo (y eso que no meto en la ecuación el affaire SONATRACH que disparará el coste del gas natural en más de un 30% muy posiblemente debido a una curiosa liberalización del mercado)

Por último el 23 de Noviembre de 2010, se publica el RD 1565/2010 que recorta las primas a futuras instalaciones y de manera retroactiva modifica la duración del mecanismo retributivo a 25 años. Solo un mes después, el 23 de Diciembre de 2010, se publica el Real Decreto Ley RDL 14/2010 que de manera retroactiva reduce en el entorno de un 30% las horas que se retribuirán de acuerdo al RD 661/2007. Si pensamos que dichas tarifas se pensaron para dar una rentabilidad "razonable" del 7% a 20 años y que en su mayor parte son inversiones apalancadas alrededor de un 80% nos podemos temer una serie de quiebras y bancarrotas personales.